海外との取引が増える日本企業。
海外で税金を引かれる機会も増えています。
例えば、海外企業から受け取る使用料です。
現地で税金を引かれる場合があります。
さらに、日本でも法人税がかかることがあります。
同じ所得に二度課税されるのでしょうか。
そこで重要なのが「外国税額控除」です。
今回は、制度の基本と実務対応を解説します。
1.外国税額控除とは?
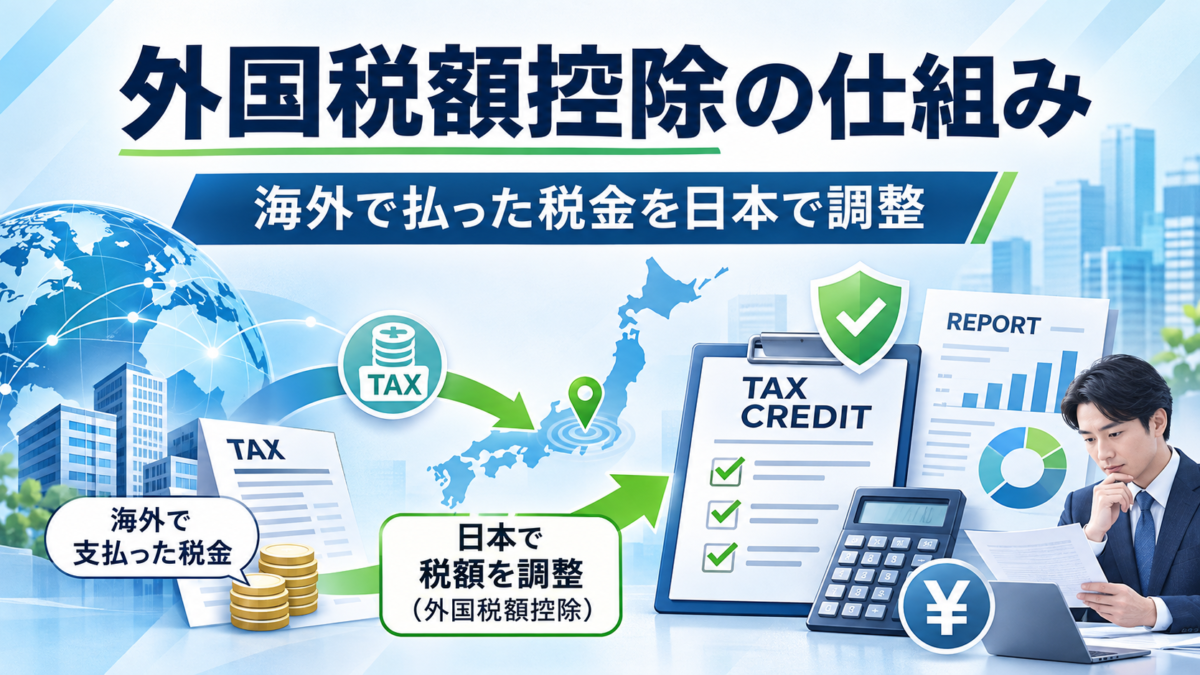
外国税額控除は、二重課税を調整する制度です。
二重課税とは、同じ所得に二つの国で税金がかかることです。
日本企業は、原則として海外所得も日本の法人税の対象です。
一方、海外でも課税される場合があります。
この負担を調整するのが外国税額控除です。
一定の外国税額を、日本の法人税から差し引けます。
ただし、外国で払った税金がすべて戻るわけではありません。
控除できる税金には条件があります。
また、控除できる金額にも上限があります。
2.具体例で考えてみましょう
日本企業A社が、海外企業に技術を提供したとします。
その対価として、使用料1,000万円を受け取ります。
使用料とは、技術や特許などの利用料金です。
現地では10%の税金が引かれました。
その結果、100万円が源泉徴収されます。
源泉徴収とは、支払時に税金を差し引く仕組みです。
A社が受け取る金額は900万円です。
しかし、日本では原則として1,000万円が収益になります。
この所得には、日本でも法人税が関係します。
そこで、外国税額控除を検討します。
仮に控除限度額が80万円だった場合です。
一定の条件を満たせば、80万円を控除できます。
残る20万円は、その年度には控除できません。
ただし、一定の繰越制度があります。
この例は、制度を説明するための単純計算です。
実際の控除額は、所得や税額によって変わります。
3.なぜ今、注目されるのか?
海外取引は、商品の輸出入だけではありません。
ソフトウェアや技術の提供も増えています。
海外企業から使用料を受け取る機会もあります。
その際、現地で源泉税が引かれることがあります。
問題は、その税率が適切かどうかです。
例えば、現地の国内法では20%の場合です。
しかし、租税条約で10%になることもあります。
租税条約とは、国同士の税金に関する取り決めです。
条約を使えば、海外での税負担が減る場合があります。
ただし、適用には条件や手続きがあります。
外国税額控除だけでなく、租税条約の確認も重要です。
4.外国で払った税金はすべて控除できる?
ここは特に注意したいポイントです。
外国で支払った税金でも、対象外になるものがあります。
例えば、外国の付加税や罰金に相当するものです。
また、所得に対する税金ではない場合もあります。
さらに、租税条約で認められた税率を超える税額です。
こうした税額は、控除できない場合があります。
そのため、外国で引かれた金額だけでは判断できません。
税金の種類や課税根拠を確認する必要があります。
5.控除できなかった税金はどうなる?
外国税額控除には、繰越制度があります。
一定の条件を満たす場合に利用できます。
例えば、控除限度額を超えた外国税額です。
原則として、過去3年以内の一定の控除余裕額を利用できます。
また、控除しきれない税額を翌年度以降に繰り越せる場合もあります。
ただし、無条件で繰り越せるわけではありません。
年度ごとの計算と申告が必要です。
海外税額の管理は、単年度だけでは不十分です。
6.企業が確認したい3つのポイント
① 海外で引かれた税金の内容
税率や税金の種類を確認しましょう。
② 租税条約の適用
相手国との条約を確認しましょう。
税率が軽減される場合があります。
③ 証明書類の保存
海外の納税証明書などを保存しましょう。
外国税額控除には、申告書の明細書も必要です。
税務担当者は、海外取引の資料を整理しておきましょう。
まとめ
外国税額控除は、海外取引の二重課税を調整する制度です。
ただし、外国で払った税金を全額控除できるとは限りません。
税金の種類や控除限度額が重要です。
また、租税条約の確認も欠かせません。
海外から収入を得ている企業は、税額の処理を見直しましょう。
参考資料・根拠
情報確認日:2026年11月5日
1.国税庁「法人税基本通達 第16章 第3節 外国税額の控除」
発行:国税庁
外国税額控除の対象となる税金を確認できます。
源泉徴収された外国税額の取り扱いも説明しています。
本文の「外国税額控除の仕組み」に対応します。
2.国税庁「法人税基本通達関係(国外所得金額の計算)」
発行:国税庁
外国税額控除の限度額計算に関係する資料です。
国外所得金額の考え方を説明しています。
本文の「控除限度額」に対応します。
3.国税庁「外国税額の控除規定における繰越額の取扱い」
発行:国税庁
外国税額控除の繰越制度に関する公式解説です。
控除余裕額や控除限度超過額の取り扱いを確認できます。
本文の「控除できなかった税金」に対応します。
※本記事は一般的な税務情報の提供を目的としています。実際の課税関係は、企業ごとの状況や取引内容、適用される法令・租税条約などによって異なります。具体的な税務上の判断や対応については、顧問税理士などの専門家にご相談のうえ、ご検討ください。