貸倒引当金の法定繰入率とは?中小企業の計算方法と注意点
中小企業では、決算時に貸倒引当金を計上することで、一定額を法人税の損金に算入できる場合があります。特に、対象となる中小法人は、過去の貸倒実績に代えて「法定繰入率」を使えることがあります。2026年11月時点の制度を基に、...
 法人税
中小企業では、決算時に貸倒引当金を計上することで、一定額を法人税の損金に算入できる場合があります。特に、対象となる中小法人は、過去の貸倒実績に代えて「法定繰入率」を使えることがあります。2026年11月時点の制度を基に、...
 経営
忙しい経営者が考える時間を確保するには?週60分の予定づくりと、経営課題を行動につなげる方法を紹介します。
 国際税務
外国税額控除とは、海外で納めた税金と日本の税金の二重課税を調整する制度です。具体的な計算例を使い、控除限度額、租税条約、繰越制度、申告時の注意点をわかりやすく解説します。海外取引がある企業の経営者・税務担当者向けの記事です。
 印紙税
注文書と請書に収入印紙は必要?課税される条件や消費税の記載方法による違いを、中小企業向けに具体例で解説します。
 法人税
2026年度の税制改正で、中小企業向けの賃上げ促進税制が変わりました。 給与の増加に応じた基本の控除率は維持されます。一方、教育訓練費による上乗せは廃止されました。 適用時期は決算日ではなく、事業年度の開始日で判断します...
 国際税務
海外でリモートワークをすると会社に税金がかかる?OECDが新しい判断基準を公表
 消費税
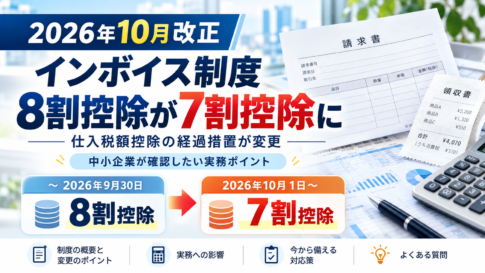
はじめに|10月から消費税の計算が変わりました 2026年10月1日から、インボイス制度に関する重要な変更が始まりました。 それが、免税事業者などインボイスを発行できない事業者から仕入れを行った場合の「仕入税額控除」の見...