外国税額控除の基本|海外源泉税と二重課税を防ぐための実務ポイント
海外のお客様との取引が増えると、日本企業でも外国の税金を負担する場面があります。 例えば、海外企業に技術情報を提供した際、現地で源泉税を差し引かれて入金されるケースです。 このような取引では、日本と外国の双方で同じ所得に...
 国際税務
海外のお客様との取引が増えると、日本企業でも外国の税金を負担する場面があります。 例えば、海外企業に技術情報を提供した際、現地で源泉税を差し引かれて入金されるケースです。 このような取引では、日本と外国の双方で同じ所得に...
 相続税
親や祖父母から子や孫へ財産を贈与する際、検討したい制度の一つが「相続時精算課税」です。 2024年1月から、相続時精算課税に年間110万円の基礎控除が設けられました。この改正によって、少額の贈与が利用しやすくなっています...
 会計
毎月、試算表は作成しているものの、どこを確認すればよいか分からない。そんな中小企業の経営者も少なくありません。 月次試算表は、税務申告の準備だけに使うものではありません。売上・利益・現預金の動きを確認することで、経営上の...
 法人税
中小企業では、決算時に貸倒引当金を計上することで、一定額を法人税の損金に算入できる場合があります。特に、対象となる中小法人は、過去の貸倒実績に代えて「法定繰入率」を使えることがあります。2026年11月時点の制度を基に、...
 経営
忙しい経営者が考える時間を確保するには?週60分の予定づくりと、経営課題を行動につなげる方法を紹介します。
 国際税務
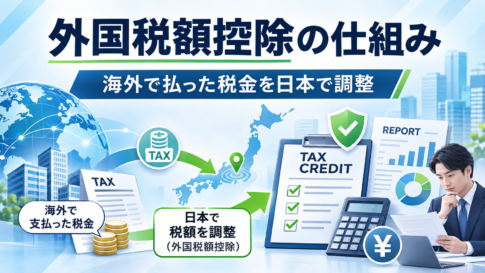
外国税額控除とは、海外で納めた税金と日本の税金の二重課税を調整する制度です。具体的な計算例を使い、控除限度額、租税条約、繰越制度、申告時の注意点をわかりやすく解説します。海外取引がある企業の経営者・税務担当者向けの記事です。
 印紙税
注文書と請書に収入印紙は必要?課税される条件や消費税の記載方法による違いを、中小企業向けに具体例で解説します。