海外のお客様との取引が増えると、日本企業でも外国の税金を負担する場面があります。
例えば、海外企業に技術情報を提供した際、現地で源泉税を差し引かれて入金されるケースです。
このような取引では、日本と外国の双方で同じ所得に課税される「国際的二重課税」が問題になります。
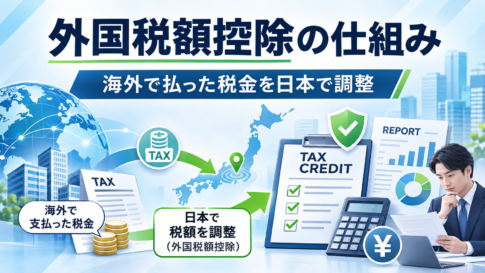
その負担を調整する制度の一つが、外国税額控除です。今回は、日本法人が海外から収入を得る際に押さえておきたい基本と実務上の注意点を解説します。
1.外国税額控除とは
外国税額控除とは、一定の外国法人税について、日本の法人税などから控除することを認める制度です。
日本の内国法人は、原則として国内外の所得を含めて法人税を計算します。一方、海外で生じた所得については、取引先の所在国などでも課税される場合があります。
この二重課税を調整するため、法人税法第69条に外国税額控除の規定が設けられています。
ただし、海外で支払った税金がすべて日本で控除できるわけではありません。
外国法人税の性質、国外源泉所得の金額、控除限度額などを確認する必要があります。
2.海外からの入金で源泉税が差し引かれるケース
日本企業が海外企業から技術使用料を受け取る場合を考えてみましょう。
例えば、契約上の使用料が100万円で、現地で10%の源泉税が課されたとします。
| 項目 | 金額 |
|---|---|
| 契約上の使用料 | 100万円 |
| 外国での源泉税 | 10万円 |
| 実際の入金額 | 90万円 |
この場合、日本企業の入金額は90万円ですが、収益の計上額は原則として契約上の100万円を基礎に検討します。
一方、外国で差し引かれた10万円については、外国税額控除の対象になるかを判断します。
ここで重要なのは、外国で源泉徴収されたという事実だけで控除対象と決めつけないことです。
税金の種類や租税条約の適用関係によって、取り扱いが変わる場合があります。
3.控除できる金額には限度がある
外国税額控除には、控除限度額が設けられています。
一般的な日本法人の法人税に係る控除限度額は、基本的に次の考え方で計算します。
控除限度額 = 法人税額 ×(調整国外所得金額 ÷ 所得金額)
実際には国外所得の調整、非課税所得、各種限度額などを反映するため、単純な国外売上比率で計算するものではありません。
また、外国法人税の額が控除限度額を超える場合には、一定の要件の下で繰越制度が適用されることもあります。
法人税だけでなく、地方法人税や法人住民税との関係も含めて確認する必要があります。
4.租税条約による源泉税の軽減も確認する
海外取引では、外国税額控除だけでなく、租税条約の確認も重要です。
例えば、使用料に対する源泉税について、相手国の国内法では一定税率が定められていても、日本との租税条約によって軽減または免除される場合があります。
そのため、契約締結時には次の事項を確認しましょう。
- 取引の対価が使用料、事業所得、利子、配当などのどれに該当するか
- 相手国と日本との間に租税条約があるか
- 条約の軽減税率や免税規定が適用されるか
- 居住者証明書などの提出が必要か
特に注意したいのは、条約上認められる税率を超えて外国で課税された場合です。
その超過部分が日本の外国税額控除の対象にならないこともあるため、現地での還付手続きや税率軽減の申請を検討する必要があります。
5.外国税額控除の実務で確認したいこと
外国税額控除の適用に当たっては、外国で納付した税金を正確に把握し、申告書の明細を作成することが重要です。
国税庁の法人税申告書には、外国税額控除に関する別表六(二)などの様式があります。
実務では、海外取引ごとに契約書、請求書、入金明細、源泉徴収証明書などを整理しておきましょう。
また、外国法人税を納付することとなった時期と、日本での収益計上時期が一致しない場合もあります。
予定納付や見積納付については、国税庁の法人税基本通達にも取り扱いが示されています。決算期をまたぐ取引では、特に注意が必要です。
6.海外取引を始める前に税負担を試算する
外国税額控除は、税金を納付した後に検討するだけでは十分ではありません。
例えば、海外企業との契約で「報酬100万円」と定めても、現地源泉税が差し引かれる契約であれば、手取り額が減少します。
また、源泉税を相手方が負担する契約であっても、現地法令上の課税標準や税額計算を確認する必要があります。
契約交渉の段階で、源泉税の負担者、租税条約の適用、外国税額控除の可能性を検討することが、適切な利益管理につながります。
まとめ|外国税額控除は契約段階からの確認が重要
外国税額控除は、海外取引で生じる国際的二重課税を調整する重要な制度です。
しかし、外国で税金を支払ったからといって、その全額を日本の法人税から差し引けるわけではありません。
外国法人税への該当性、租税条約、控除限度額、申告手続きを確認する必要があります。
海外取引では、契約締結前の税務確認と、入金時の証憑管理を習慣にすることが大切です。
参考資料・出典
② 国税庁「内国法人の外国税額の控除に関する明細書(別表六(二))」