パソコンも40万円未満なら一括経費に!2026年度税制改正で変わる中小企業の設備投資
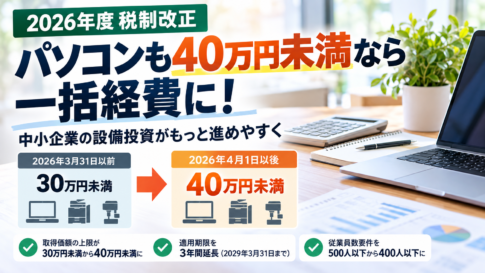
2026年度税制改正により、中小企業者等が利用できる「少額減価償却資産の特例」が拡充されました。 従来は取得価額30万円未満だった対象資産の上限が、40万円未満に引き上げられました。 ただし、すべての購入取引に新基準が適用されるわけではありません。 今回は、いつ取得した資産から対象になるのか、具体的な計算例や実務上の注意点とともに解説します。
 法人税
2026年度税制改正により、中小企業者等が利用できる「少額減価償却資産の特例」が拡充されました。 従来は取得価額30万円未満だった対象資産の上限が、40万円未満に引き上げられました。 ただし、すべての購入取引に新基準が適用されるわけではありません。 今回は、いつ取得した資産から対象になるのか、具体的な計算例や実務上の注意点とともに解説します。
 法人税
海外から機械を購入した場合、本体価格だけでなく、日本の工場に据え付けて稼働させるまでにかかった費用の大半は機械の取得価額に含めて減価償却します。 輸入取引では、国際運賃・海上保険・関税・通関手数料・港湾での保管料など、国内購入にはない付随費用が多く発生します。これらを支払時の経費として処理してしまうと、税務調査で取得価額への加算を指摘されることがあります。
 法人税
経営力向上設備にかかる「即時償却」と「税額控除」という2つの税制優遇について、その内容、メリット・デメリット、そして適用要件まで、わかりやすく解説します
 法人税
中小企業投資促進税制は、中小企業者等が一定の設備投資を行った際に、以下いずれかの税制優遇を受けられる制度です。
 法人税
令和7年3月31日に公布された「所得税法等の一部を改正する法律(令和7年法律第13号)」により、新たに【防衛特別法人税】が創設されました。これは我が国の防衛力強化のために必要な財源を確保することを目的とした新税です。本記...
 法人税
中小企業者等が機械等を取得した場合の特別償却及び税額控除について解説します。償却限度額や不足分の繰越ができます。
法人税法人が同じ種類の固定資産を交換により取得した場合には、圧縮限度額の範囲内で交換により取得した資産の帳簿価額を損金経理により減額したときは、減額した金額を損金の額に算入する圧縮記帳の適用を受けることができます。