2026年10月15日|税務・会計ニュース
政府は2026年10月9日、飲食料品の消費税率を臨時的に引き下げる法案を閣議決定し、国会に提出しました。
物価高対策として注目される今回の改正案ですが、中小企業の経理実務にも大きな影響が見込まれます。
1.税率は何%に、いつから変わる?
政府案では、現在8%の軽減税率が適用される飲食料品について、2027年4月1日から2029年3月31日までの2年間、消費税率を1%に引き下げる予定です。
期間終了後は、原則として8%に戻す方針です。
また、所得に応じた支援金制度を組み合わせ、飲食料品に係る消費税負担の実質ゼロ化を目指しています。
ただし、現時点では法案の段階であり、国会での成立が必要です。
2.中小企業の経理実務への影響
税率変更が実施される場合、食品販売業や飲食業では、レジや販売管理システム、会計ソフトなどの対応が必要になります。
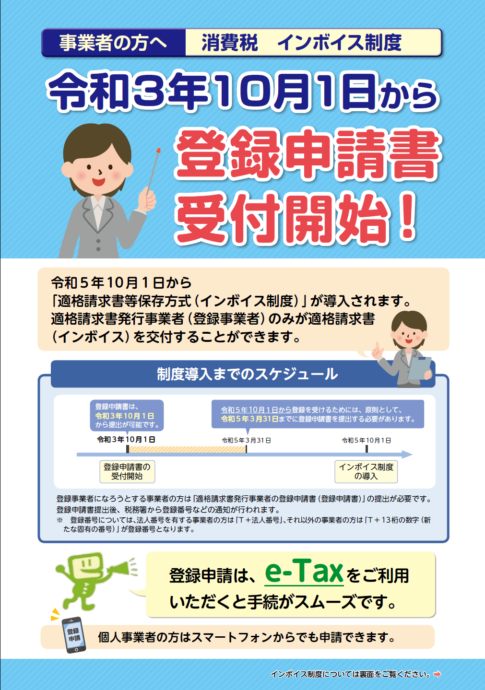
特に注意したいのが、インボイス制度との関係です。
適格請求書には税率ごとの消費税額等を正確に記載する必要があるため、請求書の発行方法や仕入税額控除の処理を確認しなければなりません。
また、飲食料品とそれ以外の商品を扱う事業者では、税率の区分管理が一層重要になります。
3.今から準備しておきたいこと
まず、自社の売上・仕入れのうち、税率変更の対象となる取引を整理しましょう。
次に、レジや会計システムの改修が必要か、導入業者に確認することをおすすめします。
政府はレジ改修等に対する支援策の準備も進めています。支援制度の詳細や申請条件についても、今後の公表情報を確認しましょう。
ただし、法案成立前に多額の設備投資を決定する場合は慎重な判断が必要です。
まとめ
今回の消費税率引下げ案は、消費者の負担軽減だけでなく、企業の経理体制にも影響する重要な制度変更です。
2027年4月1日からの税率1%への引下げを想定しつつ、正式な法改正を確認して準備を進めることが大切です。
個別の取引の税率判定については、最新の法令や国税庁の案内をご確認ください。
参考資料
- 財務省「令和9年度及び令和10年度の飲食料品に係る消費税率の臨時的な引下げ」(2026年10月9日掲載)
- 内閣官房「飲食料品に係る消費税率の引下げ及び給付付き税額控除について」(2026年10月9日法案提出)
- 財務省「片山財務大臣閣議後記者会見」(2026年10月9日)
※2026年10月15日時点の公表情報に基づく解説です。制度内容は国会審議により変更される可能性があります。