【消費税】インボイス制度①~登録編
令和5年(2023年)10月1日からインボイス制度が導入されます。 インボイスとは適格請求発行事業者が発行できる請求書をいいます。 発行事業者になるためには、税務署への登録が必要です。 令和5年10月1日から適用事業所に...
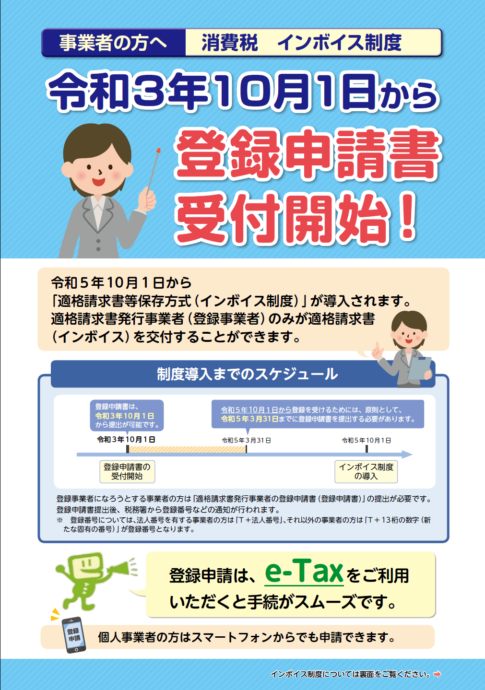
令和5年(2023年)10月1日からインボイス制度が導入されます。 インボイスとは適格請求発行事業者が発行できる請求書をいいます。 発行事業者になるためには、税務署への登録が必要です。 令和5年10月1日から適用事業所に...
 消費税
消費税では、キャンセル料には、解約に伴う事務手数料としての性格と解約に伴い生じる逸失利益に対する損害賠償金としての性格があると考えます。解約手続きの事務手数料相当のキャンセル料は、課税取引になります。逸失利益を補填するキャンセル料は損害賠償金になるので、課税対象となりません。
 消費税
社宅の収入は非課税です。社宅に係る費用は全額控除の場合は控除できますが、全額控除できない事業者が個別対応方式を採用している場合、仕入税額控除はできません。また、令和2年10月1日からは、課税売上割合に関わらず、賃貸用建物の取得にかかる消費税は全額控除できなくなりました。
 消費税
高額特定資産を取得した場合、それが免税期間中で翌年だけ課税事業者になってまた免税事業者に戻ろうとしても、棚卸資産の調整措置を受けた場合は3年間免税事業者に戻れないし、簡易課税も適用できないので注意してください。
 消費税
原則法での課税期間中に高額特定資産を取得した場合、取得した期を含めて3年間は免税事業者や簡易課税を選択できません。高額特定資産は1,000万円以上の棚卸資産や調整固定資産が含まれます。自己建設した資産は費用累計税抜1,000万円以上です。
 消費税
消費税の計算において、課税事業者から免税事業者に変わるとき、直前期の期末棚卸資産に含まれる消費税は当期の仕入税額控除に含めることができません。これは、免税事業者は売上の含まれる消費税を納める義務がないので、それとのバランスをとるためです。
 消費税
消費税の免税事業者から課税事業者へ変わったとき、期首の在庫に含まれる消費税が仕入税額控除できるか悩むところです。結論は控除できます。消費税の申告書も通常の仕入税額控除とは違う箇所に記入することになります。