はじめに|30万円台の設備も一括経費にできるようになりました
「業務用パソコンを買い替えたいけれど、30万円を超えると一度に経費にできない」
これまで、このような悩みを抱えていた中小企業の経営者や経理担当者も多いのではないでしょうか。
2026年度税制改正により、中小企業者等が利用できる「少額減価償却資産の特例」が拡充されました。
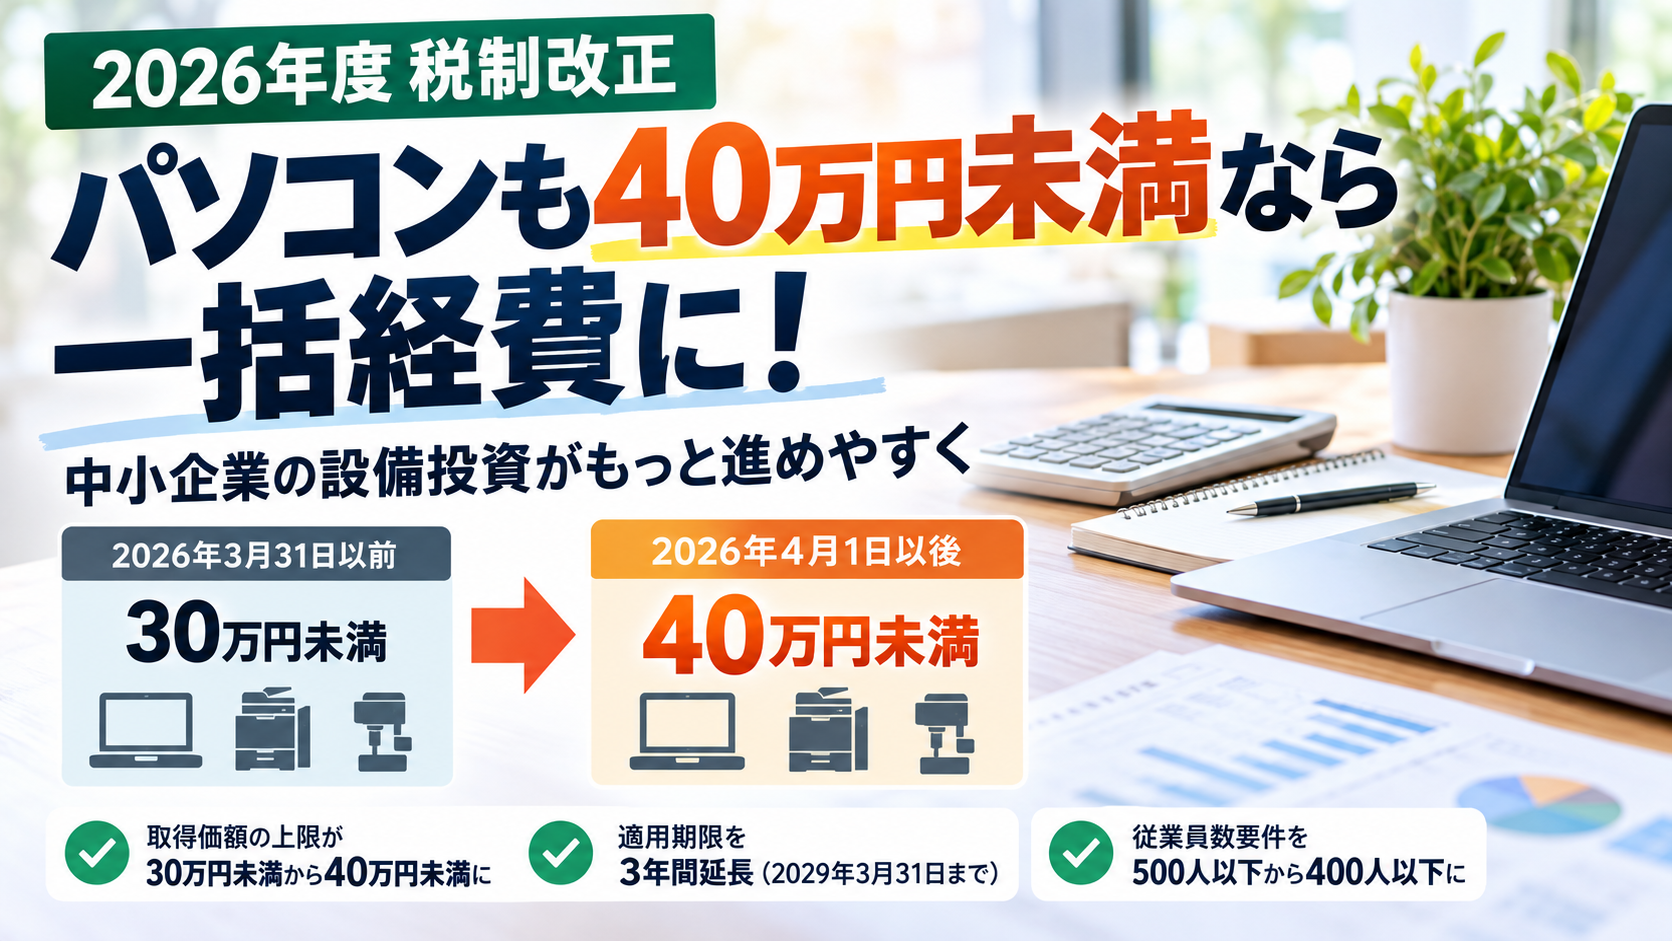
従来は取得価額30万円未満だった対象資産の上限が、40万円未満に引き上げられました。
ただし、すべての購入取引に新基準が適用されるわけではありません。
今回は、いつ取得した資産から対象になるのか、具体的な計算例や実務上の注意点とともに解説します。
1.いつ取得した資産から40万円未満になるのか?
今回の改正で最も重要なのが適用開始日です。
2026年(令和8年)4月1日以後に取得・製作・建設した減価償却資産から、40万円未満の新基準が適用されます。
取得時期による違いは次のとおりです。
| 資産の取得日 | 特例の対象となる取得価額 |
|---|---|
| 2026年3月31日以前 | 30万円未満 |
| 2026年4月1日以後 | 40万円未満 |
例えば、35万円のパソコンを購入した場合を考えてみましょう。
- 2026年3月31日に取得: 従来の30万円未満の基準が適用されるため、この特例の対象外
- 2026年4月1日に取得: 新しい40万円未満の基準が適用され、要件を満たせば全額損金算入が可能
つまり、取得日が1日違うだけで、特例の適用可否が変わる場合があります。
ここで注意したいのは、代金の支払日や請求書の日付だけで判断しないことです。
実際の資産の取得日を確認する必要があります。
また、取得しただけでは経費にできず、実際に事業で使用を開始した事業年度に損金算入することが必要です。
2.少額減価償却資産の特例とは?
通常、パソコンや機械などの固定資産は、耐用年数に応じて減価償却します。
しかし、青色申告を行う一定の中小企業者等には、対象資産の取得価額を一度に経費にできる特例があります。
例えば、35万円のパソコンを購入した場合、通常は耐用年数に応じて費用計上しますが、今回の特例を利用できれば、35万円全額を使用開始年度の経費にできます。
ただし、35万円分の税金が安くなるという意味ではありません。
本来は複数年に分けて計上する費用を、早い段階でまとめて計上できる仕組みです。
3.2026年度改正の3つのポイント
今回の改正は、2026年に成立した法律に基づくもので、すでに施行されています。検討中の改正案ではありません。
主な変更点は次の3つです。
① 取得価額の基準を40万円未満に引上げ
2026年4月1日以後に取得等をした資産から適用されます。
② 対象法人の従業員数要件を変更
常時使用する従業員数の基準が、原則500人以下から400人以下に引き下げられました。一定の特定法人には、さらに厳しい基準があります。
③ 適用期限を3年間延長
適用期限は2029年(令和11年)3月31日まで延長されました。
4.年間300万円の上限は変わらない
今回の改正で、資産1件当たりの取得価額基準は引き上げられましたが、年間の損金算入限度額300万円は変更されていません。
例えば、35万円のパソコンを8台購入した場合、合計280万円となり、ほかの要件も満たせば全額を特例の対象にできます。
一方、9台購入すると315万円となるため、9台すべてを特例の対象にはできません。
なお、300万円の枠を超えた部分だけを任意に一括経費にできるわけではなく、対象とする資産の組合せにも注意が必要です。
また、事業年度が12か月未満の場合には、300万円の上限も月数に応じて調整されます。
5.すべての中小企業が利用できるわけではない
この特例は、青色申告を行う一定の中小企業者等が対象です。
法人の場合、資本金1億円以下などの要件がありますが、大規模法人との資本関係や所得金額などによって対象外になる場合もあります。
また、適用を受けるには、取得した資産を実際に事業で使用し、その事業年度に損金経理する必要があります。
法人税の確定申告では、原則として「別表十六(七)」の添付も必要です。
購入しただけで自動的に経費になる制度ではないため、申告手続きまで確認しておきましょう。
6.固定資産税の取扱いにも注意
もう一つ見落としやすいのが、固定資産税(償却資産)との関係です。
法人税の計算で全額を経費にできたとしても、固定資産税まで非課税になるわけではありません。
この特例を利用した資産は、原則として固定資産税の償却資産申告の対象になります。
経理上は一括経費として処理しても、固定資産税の申告に必要な情報は管理しておきましょう。
7.経営者が今から確認したいこと
今回の改正を活用するために、まずは今後の設備投資計画を確認してみましょう。
高性能パソコン、業務用複合機、小型機械、業務用ソフトウェアなど、これまで30万円以上だったため特例を利用できなかった設備が対象になる可能性があります。
購入前には、次の点を確認することが大切です。
- 2026年4月1日以後に取得した資産か
- 取得価額が40万円未満か
- 自社が特例の対象法人に該当するか
- 年間300万円の限度額を超えないか
- 事業での使用開始日と申告手続きに問題がないか
節税だけを目的に不要な設備を購入するのではなく、業務効率化や生産性向上につながる投資を優先しましょう。
まとめ|取得日を確認して制度を有効活用しよう
2026年度税制改正により、少額減価償却資産の特例は30万円未満から40万円未満に拡充されました。
新基準が適用されるのは、2026年4月1日以後に取得・製作・建設した資産です。
決算日や支払日だけではなく、資産の取得日と使用開始日を確認することが重要です。
また、年間300万円の上限や対象法人の要件、固定資産税の取扱いにも注意が必要です。
税制改正を正しく理解し、必要な設備投資を適切なタイミングで行うことで、資金繰りと生産性向上の両面に役立てていきましょう。
参考資料・出典
- 国税庁『No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例』
40万円未満への引上げ、2026年4月1日以後の取得等への適用、対象法人、年間300万円の上限、申告手続きを解説。 - 国税庁『令和8年度 法人税関係法令の改正の概要』(17ページ)
取得日を基準とした新旧制度の適用関係を図解した公式資料。 - 中小企業庁『少額減価償却資産の特例を拡充しました』(令和8年5月作成)
2026年度税制改正による制度拡充の内容を中小企業向けに説明した資料。