退職金の税金【5年以内】
令和4年から、役員等以外の勤続年数5年以内の人に対する退職金(短期退職手当等という)の税金計算方法が一部変わります。 退職金の金額から退職所得控除額を差し引いた残額のうち、300万円超の部分は「2分の1課税」を適用できな...
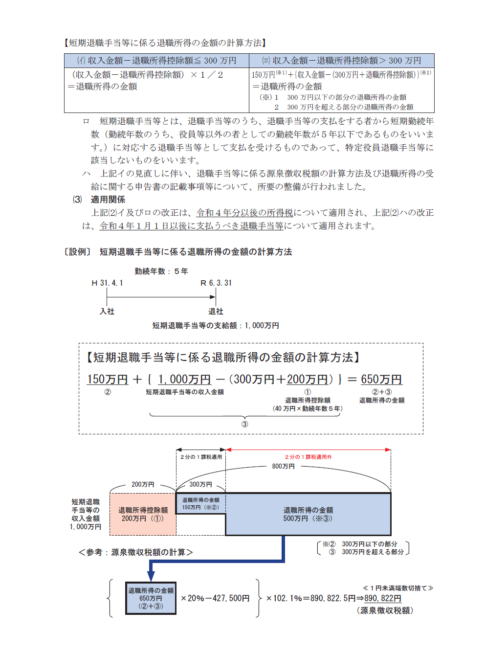
令和4年から、役員等以外の勤続年数5年以内の人に対する退職金(短期退職手当等という)の税金計算方法が一部変わります。 退職金の金額から退職所得控除額を差し引いた残額のうち、300万円超の部分は「2分の1課税」を適用できな...
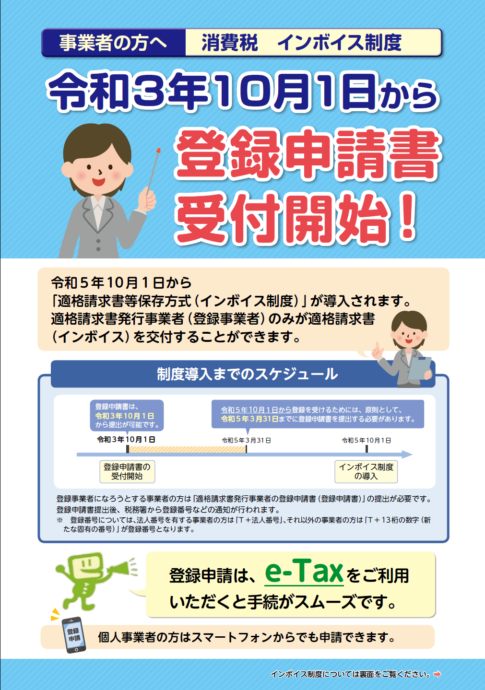
令和5年(2023年)10月1日からインボイス制度が導入されます。 インボイスとは適格請求発行事業者が発行できる請求書をいいます。 発行事業者になるためには、税務署への登録が必要です。 令和5年10月1日から適用事業所に...
 法人税
法人税の欠損金の繰り戻し還付の制度は、主に青色申告書を提出する法人に、確定申告書を提出する事業年度に生じた欠損金がある場合に、その事業年度開始の日前1年以内に開始した事業年度に欠損金を繰り戻して法人税の還付を受けられる制度です。中小企業は適用できますが、大企業は適用が停止されています。
 消費税
消費税では、キャンセル料には、解約に伴う事務手数料としての性格と解約に伴い生じる逸失利益に対する損害賠償金としての性格があると考えます。解約手続きの事務手数料相当のキャンセル料は、課税取引になります。逸失利益を補填するキャンセル料は損害賠償金になるので、課税対象となりません。
 所得税
年の途中で亡くなったときは、12月31日時点の現況ではなくて、亡くなった時の現況で判定します。よって、上記、亡くなった時点で扶養控除に該当する要件を満たしていれば、扶養控除することができます。(所得税法第85条)誤って控除しない例が多いです。
 消費税
社宅の収入は非課税です。社宅に係る費用は全額控除の場合は控除できますが、全額控除できない事業者が個別対応方式を採用している場合、仕入税額控除はできません。また、令和2年10月1日からは、課税売上割合に関わらず、賃貸用建物の取得にかかる消費税は全額控除できなくなりました。
 相続税
年金受給権は課税される場合2つのケースに分かれます。1つは、死亡した人の退職手当金として課税の対象になります。2つめは、年金受給権を相続又は遺贈により取得したものとみなされて課税の対象になります。ちなみに遺族年金は所得税も相続税もかかりません。