はじめに|10月から消費税の計算が変わりました
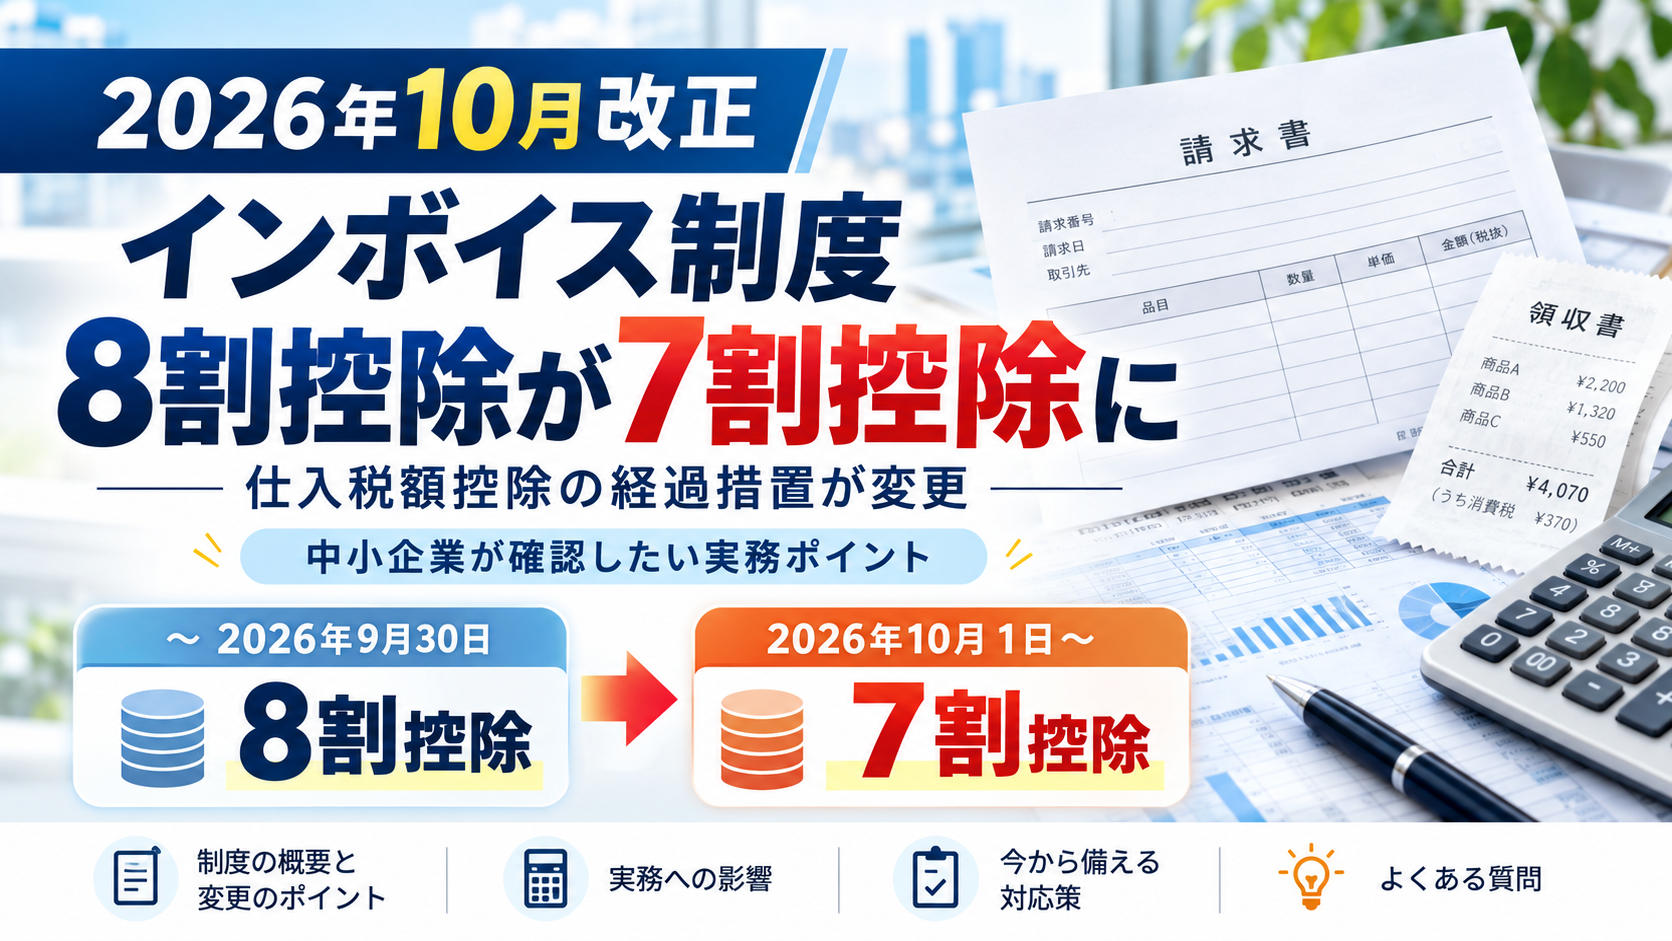
2026年10月1日から、インボイス制度に関する重要な変更が始まりました。
それが、免税事業者などインボイスを発行できない事業者から仕入れを行った場合の「仕入税額控除」の見直しです。
これまで一定の要件のもとで仕入税額相当額の80%を控除できましたが、2026年10月1日以後の対象取引については70%に引き下げられました。
仕入先によっては、これまでと同じ金額の取引でも、納付する消費税が増える可能性があります。
今回は、改正内容と中小企業が注意したい実務対応について解説します。
1.仕入税額控除の経過措置とは?
インボイス制度では、原則として、適格請求書発行事業者から受け取ったインボイスなどを保存することが、仕入税額控除の要件となっています。
しかし、免税事業者などインボイスを発行できない事業者との取引について、急激な税負担の増加を避けるため、一定割合の控除を認める経過措置が設けられています。
2026年度税制改正では、この経過措置の適用期限が延長され、控除割合も見直されました。
改正後のスケジュールは次のとおりです。
| 仕入れを行った期間 | 控除割合 |
|---|---|
| 2026年9月30日まで | 80% |
| 2026年10月1日~2028年9月30日 | 70% |
| 2028年10月1日~2030年9月30日 | 50% |
| 2030年10月1日~2031年9月30日 | 30% |
| 2031年10月1日以後 | 原則控除不可 |
当初は2026年10月から50%に引き下げられる予定でしたが、今回の改正によって70%となりました。
この変更は、2026年3月31日に成立した改正法に基づくもので、すでに施行されています。
2.具体的にどれくらい税負担が増える?
例えば、インボイス未登録の事業者から、税込11万円の商品を仕入れた場合を考えてみましょう。
標準税率10%の取引で、仕入税額相当額は1万円とします。
【2026年9月30日まで】
10,000円×80%=8,000円
【2026年10月1日以後】
10,000円×70%=7,000円
この場合、仕入税額控除が1,000円減少します。
つまり、同じ11万円の仕入れでも、消費税の納付額が1,000円増える計算です。
仮に年間1,100万円の同様の仕入れがあれば、控除割合の違いによる影響額は10万円になります。
ただし、これは一般課税で経過措置を適用する場合の単純計算です。
簡易課税制度などを適用している事業者では、計算方法が異なります。
3.取引先ごとの仕入金額にも注意
今回の改正では、経過措置の対象となる仕入金額の上限も見直されました。
2026年10月1日以後に開始する課税期間から、同一のインボイス未登録事業者からの対象仕入れについて、年間1億円を超える部分には経過措置を適用できません。
従来の上限は10億円でした。
この変更は、特定の外注先や仕入先との取引金額が大きい企業に影響します。
なお、控除割合の変更は2026年10月1日以後の仕入取引が対象ですが、1億円の上限は同日以後に開始する課税期間から適用されます。
両者の適用時期を混同しないようにしましょう。
4.経理担当者が確認したい3つのポイント
① 会計ソフトの税区分を確認する
2026年10月1日以後の取引について、70%控除に対応した税区分が設定されているか確認しましょう。
従来の80%控除のまま処理すると、消費税の申告額に誤りが生じる可能性があります。
② 仕入先の登録状況を確認する
取引先がインボイス発行事業者として登録されているか、改めて確認しましょう。
登録済みの事業者との取引であれば、原則として今回の70%控除への変更は関係ありません。
また、経過措置を利用する場合には、必要な事項を記載した帳簿や請求書等の保存が求められます。
③ 資金繰りへの影響を試算する
免税事業者などへの外注費や仕入代金が多い企業では、消費税の納付額が増える可能性があります。
前年の取引実績を参考に、税負担の増加額を試算しておくと安心です。
5.経営者が意識したいこと
今回の改正をきっかけに、仕入先との取引条件を見直す企業もあるかもしれません。
しかし、消費税の負担が増えるからといって、一方的な値下げ要求を行うことには注意が必要です。
取引先との価格交渉では、独占禁止法や取適法などの関係法令にも配慮しなければなりません。
大切なのは、税負担だけで取引先を評価しないことです。
品質、納期、技術力、長年の信頼関係なども含めて、総合的に判断することが望まれます。
まとめ|10月以後の取引は税区分の確認を
2026年10月1日から、インボイス未登録事業者との取引に関する仕入税額控除の経過措置が変更されました。
重要なのは、次の3点です。
① 2026年10月1日以後の対象仕入れは70%控除
② 同日以後に開始する課税期間から、取引先ごとの対象仕入金額の上限が1億円に
③ 会計ソフトの設定と消費税の納付見込額を確認する
今回の変更は、経理担当者だけでなく、経営者にとっても重要な実務課題です。
決算時に慌てないためにも、今のうちに仕入先の登録状況と会計処理を確認しておきましょう。
参考資料・出典
国税庁『令和8年度税制改正特集(インボイス制度)』
7割・5割・3割控除の適用期間、取引先ごとの仕入金額の上限などを解説。
国税庁『No.6498 適格請求書等保存方式(インボイス制度)』
インボイス制度の基本的な仕組み、仕入税額控除の要件、経過措置について説明。
財務省『令和8年度 税制改正(国税)等について』
2026年度税制改正の成立内容と、インボイス制度の経過措置見直しについて解説。